
Бөліп төлеу нарығында ережелер ашық әрі түсінікті болғанын қалаймыз
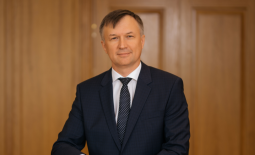
Ұлттық Банк Төрағасының орынбасары Виталий Тутушкин BNPL (Buy Now, Pay Later – «қазір алып, кейін төле») қызметінің дамуы, бөліп төлеу шарттарының ашықтығы мен тұтынушылардың құқығын қорғау бағытында қабылданып жатқан шаралар туралы айтады.
Бөліп төлеу нарығы елімізде қарқынды түрде дамып келеді. Дәстүрлі банк өнімдерімен қатар «қазір алып, кейін төле» қағидатына негізделген BNPL қызметі де кең тарала бастады. 2026 жылғы қыркүйекте Қазақстан Ұлттық Банкі нарықтың осы сегментіне арналған құжат жариялаған еді. BNPL нарығының ауқымы қандай, қандай сын-қатер туындауы мүмкін және оны реттеудің жолдары бар ма? Ұлттық Банк Төрағасының орынбасары Виталий Тутушкинмен осы тақырып төңірегінде әңгімелестік.
– Виталий Алексеевич, кейінгі кезде бөліп төлеу нарығы қарқынды дамып келеді, соның ішінде қаржылық емес ұйымдардың үлесі артып келе жатқанын байқап отырмыз. Жалпы, дәстүрлі бөліп төлеу мен BNPL қызметінің айырмашылығы неде?
– Бұлар – бір-біріне өте ұқсас құралдар. Екеуі де тауарды немесе қызметті қазір алып, ақысын белгілі бір уақыт ішінде бөліп төлеуге мүмкіндік береді. Дегенмен, дәстүрлі бөліп төлеу дегеніміз – тауар немесе қызмет құнын белгілі бір мерзімде бірнеше төлеммен өтеу. Әдетте мұндай төлемдердің ашық түрде есептелген пайызы, үстеме ақысы болмайды. Ал BNPL – ағылшын тіліндегі Buy Now, Pay Later, яғни «қазір алып, кейін төле» дегеннің қысқартылған түрі. Бұл – көбіне аса қымбат емес немесе құны орташа тұратын қызмет не тауар ақысын қысқа мерзімде бөліп төлеу. Мұнда да тауарды немесе қызметті бірден аласыз, ал ақысын, әдетте, төртке бөліп төлейсіз.
– Осы банктен тыс бөліп төлеу нарығын Ұлттық Банк неліктен дәл қазір егжей-тегжейлі зерттей бастады?
– Бөліп төлеу қызметіне деген сұраныс өскен сайын қаржылық емес ұйымдар нарықта түрлі өнім ұсына бастады. Олардың кейбір белгілері тұтыну кредитіне де ұқсайды. Бізді осы нарықтың нақты ауқымы қандай екені қызықтырды. Алайда оны бағалау оңайға түскен жоқ.
Сөйтіп, нарықты зерттеп, талқылауға арналған құжат әзірледік. Ондағы мақсатымыз – қордаланған мәселелерді ортаға салып, нарық қатысушыларының пікірін білу.
Бір жайтты нақтылай кетейін. Бұл жерде алған тауардың ақысын кейін беруге келісетін үй жанындағы дүкен сияқты жағдайларды айтып отырған жоқпыз. Бізді арнайы шарт жасалып, төлем мерзімі мен кестесі, сондай-ақ кешіктіргені үшін салынатын айыппұлдары алдын ала бекітілетін бөліп төлеу қызметі ойландырады.
Қаржылық емес ұйымдар ұсынатын мұндай бөліп төлеу қызметінің өз артықшылығы бар. Кредит секілді ол да адамға қажетін бірден алып, ақысын кейін бөліп төлеуге мүмкіндік береді. Бірақ қауіп те жоқ емес. Әсіресе автокөлік немесе баспана сияқты қымбат мүлік сатып алғанда бұл мәселеге мұқият зер салу керек.
Бөліп төлеу қызметін банк немесе микроқаржы ұйымы ұсынса, онда бұл жағдайда барлығы заң аясында реттеледі. Ал қаржылық емес ұйымдармен жасалған мұндай мәмілелер кредит тарихында көрсетіле бермейді. Сондай-ақ оларға қаржы қызметін тұтынушылардың құқығын қорғайтын талаптар қойылмайды.
Мұндай ұйымдар клиент мүддесін ескермейді деп те кесіп айтуға болмайды, әрине. Дегенмен іс жүзінде айыппұл мен өсімпұлдың қалай есептелетіні тұтынушыға әрдайым түсінікті бола бермейді. Оның үстіне, адамның қанша қарызы барын өзі де толық білмеуі мүмкін. Ал басқа кредит берушілер бұл берешекті мүлде көрмейді.
– Сонда бөліп төлеу халықты қаншалықты қарызға батырып жатыр? Әлде мәселе тек келешек қауіп туралы болып отыр ма?
– Бөліп төлеудің кез келген түрі – қарыз, қайтарып беруің керек берешек. Демек, ол адамның қарыз жүктемесін арттырады. Бірақ кредит бюроларында ол туралы дерек болмаса, бұл жүктеменің нақты көлемін және одан туындайтын қауіпті бағалау қиын.
Мұндай мәліметтерсіз үсті-үстіне жиналған сын-қатердің қай кезде қауіпті деңгейге жететінін дер кезінде анықтай алмаймыз.
Сондықтан құжатты жариялағандағы бір мақсатымыз – нарық қатысушылары тарапынан түсетін пікірлер мен мәліметтер негізінде осы нарық қаншалықты ауқымды екенін шамалап бағалау.
– Демек, Ұлттық Банктің бұл құжатты жариялауы келешекте бөліп төлеуге шектеу қойып, оны халыққа қолжетімсіз етуді жоспарлап отырғанын білдіріреді деген сөз емес қой?
– Жоқ, Ұлттық Банктің бұл нарықты зерттеуге кіріскені бөліп төлеу қызметіне шектеу енгізуді көздемейді. Біз құжатты, ең алдымен, нарыққа қатысушы мүдделі талаптардың, яғни осы қызметті ұсынушы ұйымдар мен оны пайдаланушы азаматтардың пікірін білу үшін әзірледік. Болашақта қандай да бір талаптар енгізілетін болса, барлық тараптың мүддесін ескеруіміз керек. Өйткені реттеуші органдарға беймәлім, бірақ кәсіпкерлер мен тұтынушылар күнделікті кездесіп жүрген мәселелер болуы мүмкін. Біз соларды назардан тыс қалдырғымыз келмейді.
Біздің көздегеніміз – төлем түрін шектеу емес, нарықта ашықтықты арттырып, тұтынушылардың құқығын қорғауға қажетті ең төменгі талаптарды белгілеу. Ал ұсынылып отырған талаптар, ең алдымен, мұндай мәмілелердің барлық маңызды шарттарын толық ашып көрсетуге бағытталған.
– Талқылау аяқталған соң бөліп төлеу нарығын реттеу үшін қандай шаралар қабылдануы мүмкін?
– Алдын ала жүргізілген бағалау жұмыстарына сүйенсек, ең алдымен тұтынушыға шарттың барлық маңызды талаптары туралы ақпарат толық берілуі керек. Соның ішінде төлем кешіккен жағдайда қандай айыппұл немесе өсімпұл салынатыны да анық жазылуға тиіс. Тұтынушы келісімге қол қоймай тұрып, өзіне қандай міндеттеме алып отырғанын жақсы түсінуі қажет. Бұдан бөлек, мұндай қызметтердің жарнамасына да талаптар белгілеу маңызды. Жарнамада ақпарат шынайы әрі түсінікті беріліп, тұтынушыны жаңылыстырмауы керек.
Тағы бір мәселе – бөліп төлеу операцияларын кредит бюроларына тіркеу. Бұл азаматтардың жалпы қарыз жүктемесі туралы толық мәлімет алуға мүмкіндік берер еді. Сондықтан осы бағыттағы мүмкіндіктерді де қарастырамыз.
Ал нақты қандай талаптар енгізілетіні, олардың кімдерге қолданылатыны, субъектілер тізімі мен өзгерістердің қашан әзірленетіні мемлекеттік органдар арасындағы келісімдер мен тиісті жұмыстар аяқталған соң белгілі болады.
– Талқылауға шығарылған құжатқа кімдер пікір білдіре алды? Ендігі жұмыс қалай жалғасады?
– Құжатқа қатысты пікірлер мен ұсыныстарды 3 қарашаға дейін қабылдадық. Бірақ осы мерзімнен кейін жолданған ұсыныстарды да қарауға дайынбыз. Қазірдің өзінде салалық қауымдастықтардан, кәсіби бірлестіктерден, маркетплейстер мен бөлшек сауда компанияларының өкілдерінен, сондай-ақ академиялық ортадан пікірлер келіп түсті. Қарапайым тұтынушылар да өз ойын айтып, ұсынысын жолдады. Дегенмен біз өзге тараптардың да не ойлайтынын білгіміз келеді. Атап айтқанда, құқық қорғаушылардың, тұтынушылар құқығын қорғау саласындағы сарапшылардың, бөліп төлеу қызметін ұсынатын ұйымдардың пікірі біз үшін маңызды.
Өйткені осы ұсыныстар арқылы нарықтың нақты ауқымын бағалап, оның ашықтығын арттыру және тұтынушылардың құқығын қорғау үшін қандай талаптар қажет екенін анықтай аламыз.
Әсіресе, адамдар күнделікті өмірде кездесетін нақты жағдайлар бізге көп нәрсені аңғартады. Сол арқылы қолданыстағы заңнамада қандай олқылықтар барын, бөліп төлеу нарығының қай бөлігінде ортақ талаптар қажет екенін, азаматтар мен бизнестің құқығы қандай жағдайда бұзылатынын және қай мәселелер әлі күнге дейін бір жүйеге келтірілмегенін білуге болады.
Біз атап өткен мәселелерден бөлек, назар аударуды қажет ететін басқа да түйткілдер болуы әбден мүмкін.
Сондықтан кез келген пікір мен ұсынысты тыңдауға дайынбыз. Ұсыныстар құжатта қарастырылған бөліп төлеудің барлық түріне қатысты болуы мүмкін. Мәселен, күнделікті тұтынатын тауарларды бөліп төлеуге сатып алу, автокөлікті кейін сатып алу құқығымен жалға алу немесе құрылыс компаниялары ұсынатын бөліп төлеу қызметтері жөнінде пікір білдіруге болады. Ұсыныстарды bnpl@nationalbank.kz электрондық поштасына жолдауға болады.
Барлық пікірді жинақтап, зерделегеннен кейін тиісті қорытынды жасап, ақпарат жариялаймыз. Сондықтан оқырмандарыңыздың арасында осы мәселеге қатысты айтары немесе ұсынысы бар азаматтар болса, олардың да пікірін қарауға дайынбыз.
– Соңғы сұрақ. Қазір бөліп төлеу қызметін, соның ішінде банктен тыс ұйымдардың қызметін пайдаланып жүрген азаматтарға қандай кеңес берер едіңіз?
– Шартты мұқият оқу керек. Кейін қиын жағдайға тап болмас үшін жалпы қанша ақша төлейтініңізді, айыппұл мен өсімпұлдың мөлшерін, төлемді кешіктірсеңіз немесе мүлде төлемесеңіз не болатынын алдын ала біліп алған жөн. Сонымен қатар барлық кредитіңіз бен бөліп төлеуге алған тауарларыңыз үшін ай сайын қанша ақша жұмсайтыныңызды есептеңіз. Сол төлемдерді отбасы бюджетіне шамадан тыс салмақ түсірмей өтей аласыз ба, соны бағалаңыз. Шарттың көшірмесі мен төлем кестесін де міндетті түрде сақтап қойыңыз.
Бөліп төлеу қызметі қашан да халыққа қолжетімді болуы керек. Бірақ ең бастысы – шарты түсінікті, тұтынушы үшін қауіпсіз болуға тиіс.
Дереккөз: lsm.kz

